Se tem uma pergunta que chega toda semana na nossa caixa de mensagens, é esta: “comprei um autopropelido, preciso fazer seguro?”. Vem de quem acabou de tirar a scooter da caixa e de quem já roda há um ano e nunca tinha pensado nisso.
A resposta curta é que ninguém obriga. A resposta longa é que existe um mercado pequeno, cheio de letras miúdas, e que boa parte da frota roda descoberta. Fomos ler o que está no papel para separar o que existe do que é conversa de loja.
Não existe seguro obrigatório para autopropelido
O autopropelido é o veículo que a Resolução 996/2023 do Contran define por número: até 1.000 W de potência nominal, no máximo 32 km/h de fábrica e largura de até 70 cm. Quem se encaixa nisso fica dispensado de registro, licenciamento, placa e CNH, como resume o Detran-SP.
E como não há registro nem placa, também não há nenhum seguro obrigatório vinculado a ele. Nada que o Detran cobre na hora de circular. A conta de proteger o equipamento é inteiramente de quem o comprou.
Já explicamos no guia de moto elétrica sem CNH que a lei não fala em “moto”, fala em potência e velocidade. Vale a mesma lógica aqui: para o mercado de seguros, sua scooter não é uma moto. É outra coisa, e isso muda tudo o que vem a seguir.
Sem placa, sem registro e sem seguro obrigatório: o autopropelido nasce sozinho na rua.
O que o mercado oferece hoje
O que existe é um produto que as corretoras chamam de seguro de “equipamento” ou de bem portátil. Ele costuma cobrir roubo, furto qualificado, danos acidentais, responsabilidade civil contra terceiros e alguma assistência, como guincho ou recarga, segundo levantamento do Diário do Acionista sobre o avanço desse mercado.
Cada apólice define o que entra e o que fica de fora, e é aí que mora a diferença entre uma proposta e outra. Um mesmo nome de cobertura pode significar coisas diferentes em duas seguradoras.
Um detalhe que a gente demorou para entender: associações de proteção veicular não são seguradoras. Elas funcionam como rateio entre associados e não são reguladas pela Susep, o órgão que fiscaliza o seguro no Brasil. Não é melhor nem pior por si só, mas é um contrato de outra natureza, e convém saber qual dos dois se está assinando.
O que costuma travar a cobertura
Lendo as condições que corretoras como a Vivax publicam, alguns pontos se repetem. Potência nominal acima de 1.000 W costuma tirar o veículo da categoria de equipamento. Limitador de velocidade removido, o famoso “desbloqueio”, também.
Já contamos em 7 coisas que eu queria saber antes de comprar meu autopropelido que o desbloqueio transforma o autopropelido em ciclomotor aos olhos da lei. Para a seguradora, o efeito costuma ser parecido: o bem segurado deixa de ser o bem descrito na apólice.
Outros pontos aparecem com frequência. Furto simples, quando a scooter some sem arrombamento e sem vestígio, muitas vezes não entra. Condutor não autorizado, como o primo que pegou emprestado, pode anular a cobertura. E a nota fiscal com número de série é exigida na contratação e de novo na hora do sinistro.
A nota fiscal que você jogou fora pode valer mais do que a corrente que você comprou.
Quanto custa, segundo quem vende
Não temos tabela própria, e preço de seguro depende de modelo, cidade, CEP e perfil de quem contrata. O que existe é a estimativa de quem vende. A corretora Mutuus cita uma faixa de R$ 400 a R$ 2.100 por ano para scooters e autopropelidos, conforme as coberturas escolhidas.
É uma faixa larga de propósito. Na ponta de baixo costuma estar só roubo e furto qualificado; na de cima, danos, responsabilidade civil e assistência. O valor final só sai numa cotação com os dados da sua scooter, e cada cotação vale para aquela apólice, não para o mercado inteiro.
O que a gente decidiu
Dois números nos fizeram parar para pensar. O mesmo levantamento do Diário do Acionista, com dados da CNseg e do Fórum Brasileiro de Segurança Pública, fala em cerca de 70% da frota de motos elétricas e autopropelidos sem nenhuma cobertura, e em algo próximo de 215 mil roubos e furtos registrados em 2024 no recorte que o estudo usa.
Não vamos dizer o que você deve fazer. Cada um conhece a rua onde estaciona, o bicicletário do prédio, o quanto a scooter pesa no orçamento. O que fizemos foi ler as condições antes de assinar qualquer coisa e guardar a nota fiscal num lugar que a gente lembra.
Também aprendemos a perguntar três coisas em qualquer cotação: se o produto é seguro regulado ou associação, se furto simples entra, e o que acontece com a cobertura se alguém mexer no limitador.
Ninguém é obrigado a segurar um autopropelido. Também ninguém devolve um que sumiu.
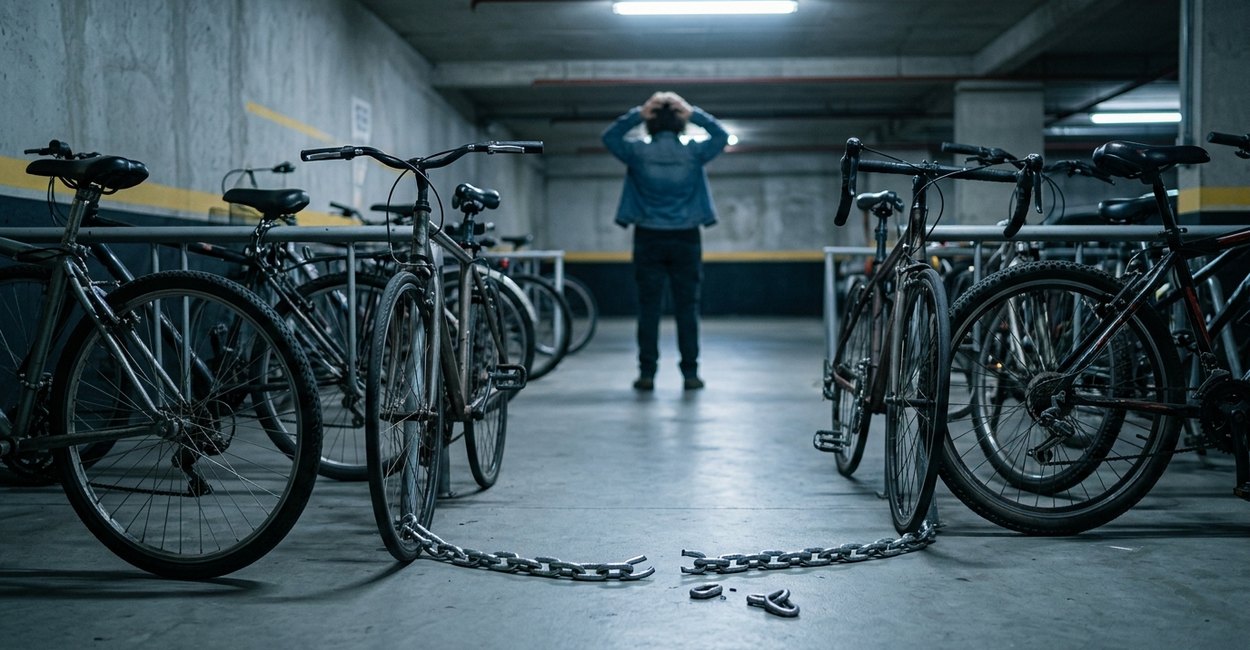
A imagem que abre este texto, o bicicletário vazio e a corrente cortada, é a história que mais recebemos, contada por outras pessoas, quase sempre com a mesma frase: “achei que não precisava”. Não estamos aqui para dizer se precisa. Estamos aqui para que a decisão, qualquer que seja, seja tomada sabendo o que existe.
Você dormiria tranquilo com a sua na rua?
Conta pra gente nos comentários ou entra na nossa newsletter para receber o próximo guia antes de todo mundo.